小金属:战略资源+高端制造的“卡位型”赛道
一、行业总览:小金属不是一个单一行业,而是一组“资源稀缺+供给刚性”的战略材料
来源声明:本文由 @LMDFinance 首发于 X,本站转载仅供学习交流,不构成投资建议。
一、行业总览:小金属不是一个单一行业,而是一组“资源稀缺+供给刚性”的战略材料
小金属是资本市场口径中的集合概念,并非严格统一的矿物学分类。本文采用投资研究口径,重点覆盖稀土、钨、锑、钼、锗、镓、铟、锡、钽铌、锆、钒、镁等战略性/稀缺金属。这类资源普遍具有资源禀赋集中、部分伴生供给、扩产周期长、环保与政策约束强等特征,因此价格弹性往往大于传统大宗金属。
2025年以来,稀土出口管制及相关技术、设备管制进一步强化了资源安全属性;与此同时,AI算力、半导体、先进制造、军工、新能源和高端机床等产业持续提升对部分小金属的战略需求。因此,小金属投资逻辑正在从单纯的“商品涨价”,向“资源安全+供给约束+高端制造需求+产业链自主可控”升级。
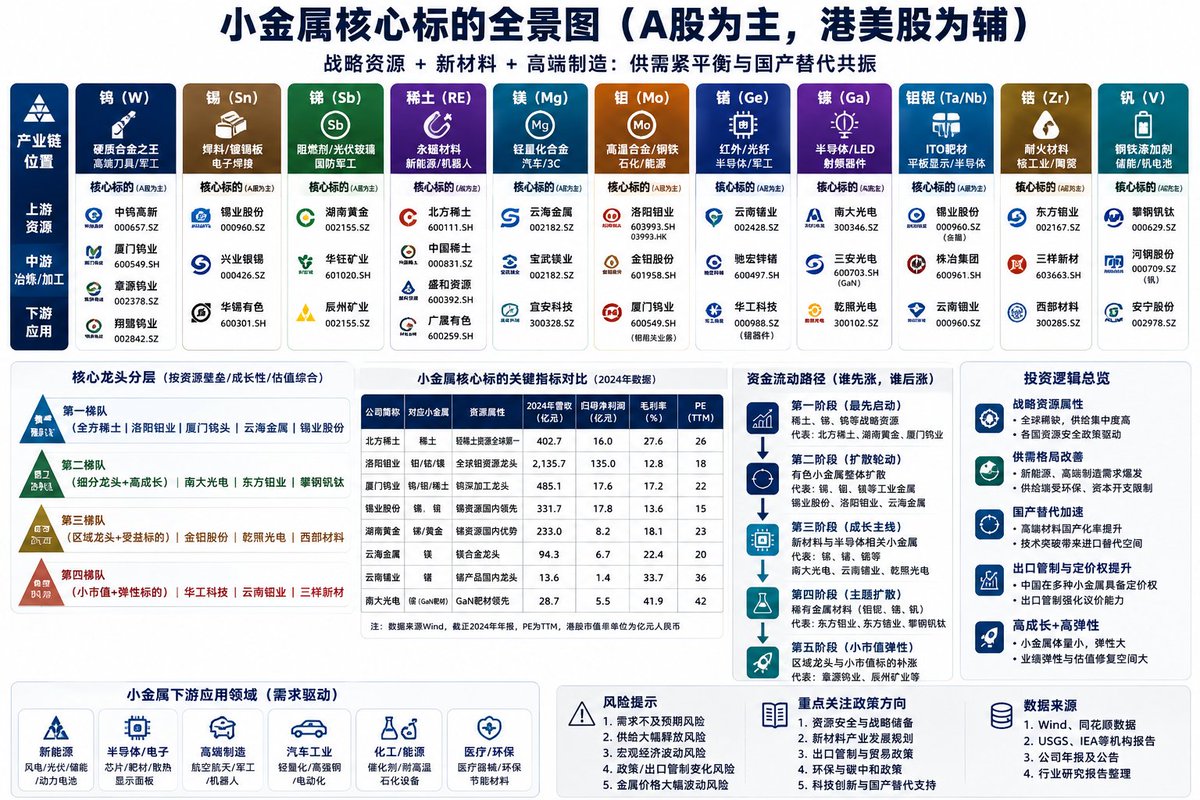
二、产业链分层拆解
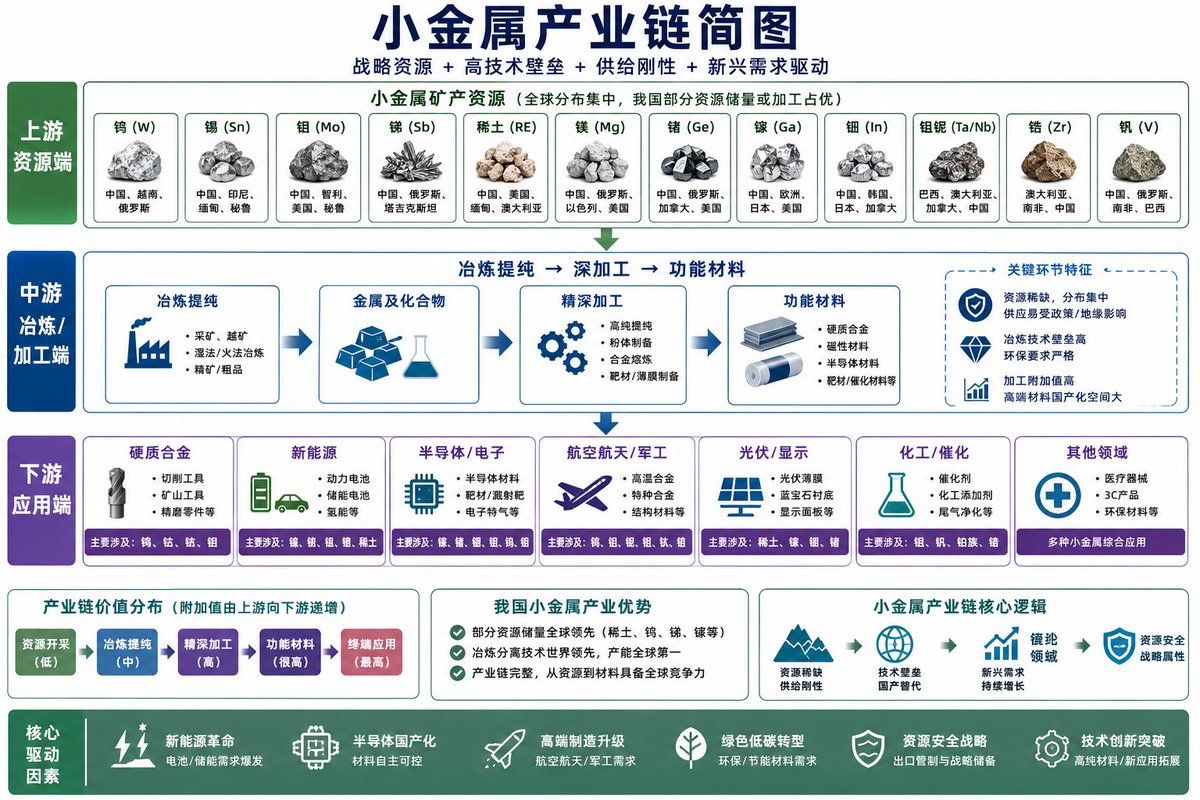
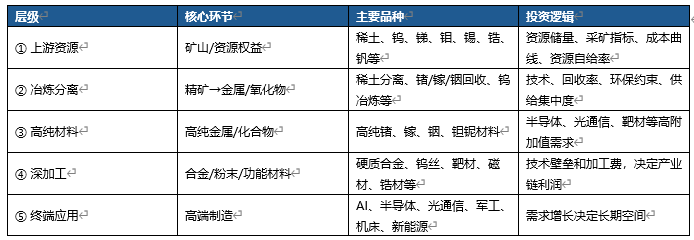
三、细分赛道深度分析
1. 钨:小金属中的“工业牙齿”
核心应用:硬质合金、数控刀具、矿山工具、钨丝、高温合金等。其最大特点是资源稀缺、供给端约束较强,同时与高端制造和工业母机高度相关。投资上更看重“钨价+资源储量+深加工占比”的共振。
投资评级:★★★★★|优先观察:中钨高新、厦门钨业、章源钨业。
2. 锑:供给弹性小、价格弹性大的战略金属
主要应用于阻燃剂、铅酸蓄电池、光伏玻璃澄清剂、合金等。锑矿资源集中且新增矿山较慢,行业更容易出现供给刚性。行情通常对价格变化高度敏感。
投资评级:★★★★★|优先观察:湖南黄金、华钰矿业、兴业银锡。
3. 稀土:资源安全属性最强的战略金属群
稀土不是单一金属,而是一组元素。核心投资方向包括轻稀土资源、中重稀土、冶炼分离及永磁材料。新能源汽车、人形机器人、工业电机、风电和军工构成长期需求。政策和出口管制会显著影响估值体系。
投资评级:★★★★★|优先观察:北方稀土、中国稀土、广晟有色、盛和资源。
4. 锗/镓/铟:AI与半导体驱动的“稀散金属”
三者多数具有伴生属性,供给不是简单靠扩大独立矿山解决,因此供给弹性偏低。锗涉及红外、光纤等;镓涉及化合物半导体;铟则与ITO、光电及磷化铟材料相关。AI光通信和先进半导体为新增需求提供弹性,但需警惕高价对需求的反作用。
投资评级:★★★★★|优先观察:云南锗业、株冶集团、锡业股份;高纯材料方向可关注有研新材等。
5. 钼:高端钢材与能源装备的重要合金元素
钼主要用于特钢、不锈钢、合金材料及高温高压场景。其核心逻辑偏资源品,需求相对稳定,供给约束和钼价是盈利弹性的主要来源。
投资评级:★★★★☆|优先观察:金钼股份、洛阳钼业。
6. 锡:半导体焊料+电子制造的重要材料
锡焊料与电子制造高度相关,同时兼具资源品属性。AI服务器、消费电子和半导体景气度改善能够提升需求预期。相比纯资源金属,锡的终端需求与电子周期联系更紧密。
投资评级:★★★★☆|优先观察:锡业股份、华锡有色。
7. 钽铌:AI服务器与高端电子材料的“小而美”赛道
钽主要用于高性能电容等电子材料,铌广泛用于特种钢和超导材料。该赛道规模不大,但资源稀缺、产品附加值高,对高端电子和先进制造具有战略价值。
投资评级:★★★★☆|优先观察:东方钽业、洛阳钼业等。
8. 锆/钒/镁:高端材料与产业升级方向
锆重点应用于核工业、陶瓷及耐腐材料;钒用于合金钢、储能等;镁则与轻量化和镁合金相关。三者投资逻辑差异较大,更适合在价格周期、产能变化或主题催化出现时重点跟踪。
投资评级:★★★☆~★★★★☆|优先观察:东方锆业、钒钛股份、云海金属。
四、产业周期位置与投资属性
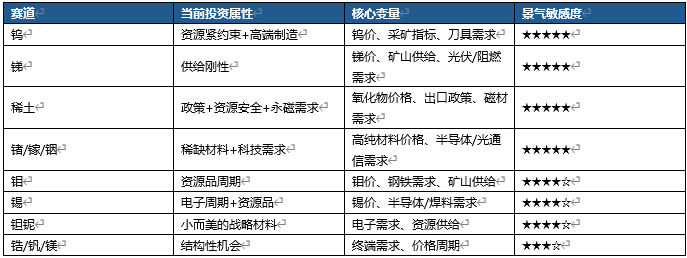
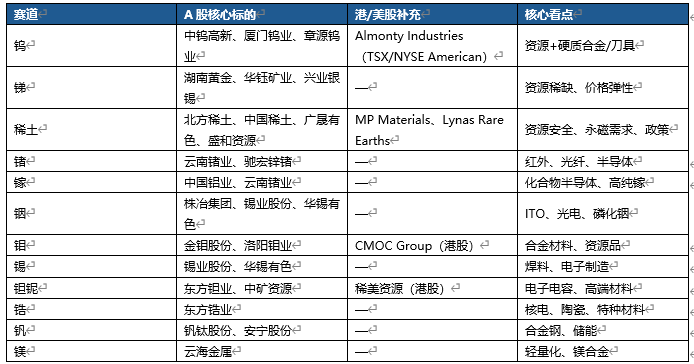
五、核心标的清单(A股为主,美股/港股为辅)
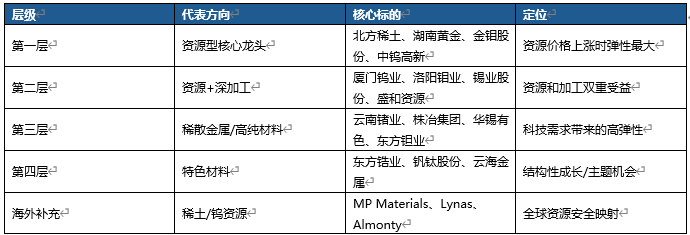
六、按投资层级划分的核心龙头
七、资金流动路径(谁先涨、谁后涨)
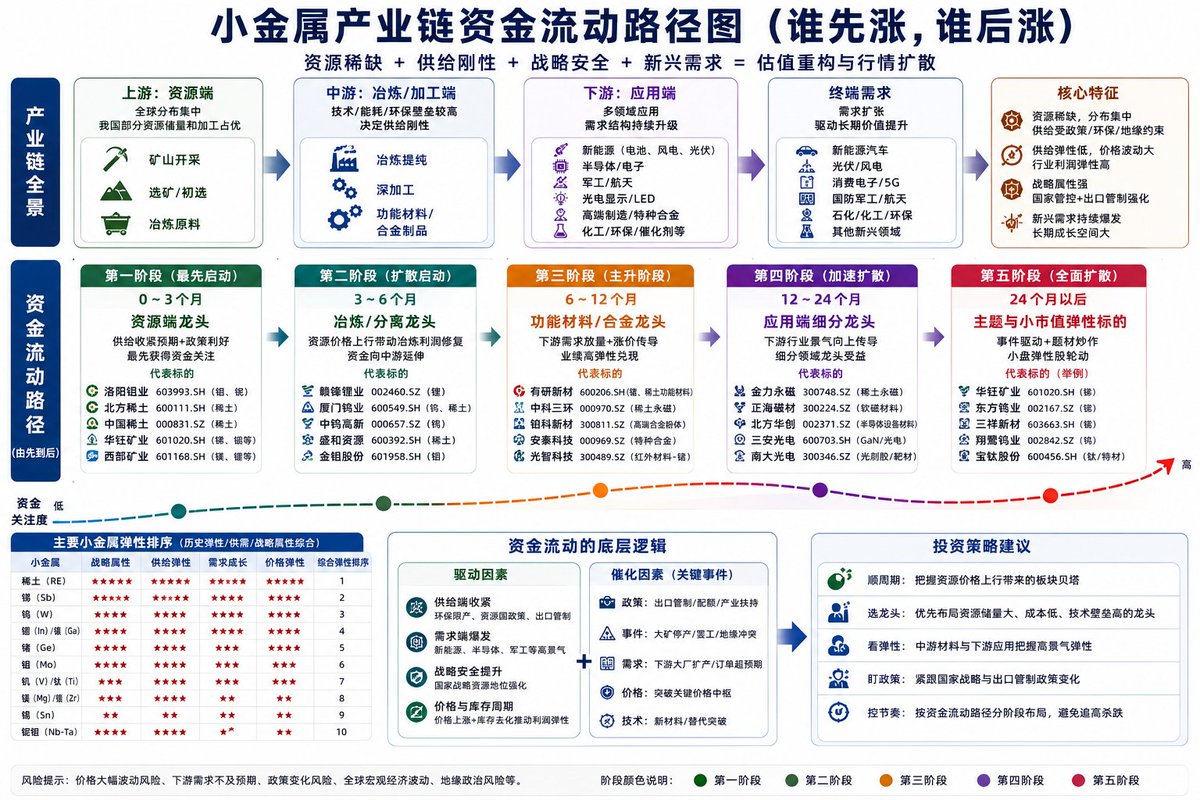
小金属并不存在固定的“先后涨”规律,以下是历史上更常见的主题扩散路径,实际顺序取决于价格、政策和市场风格。
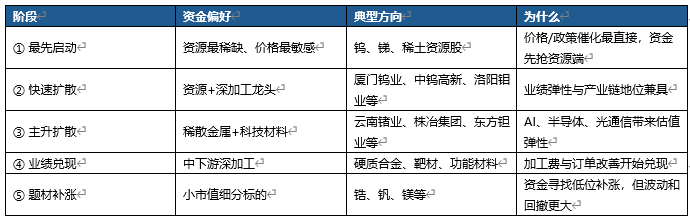
核心资金链条:资源涨价 → 龙头资源股 → 深加工龙头 → 高纯材料/科技材料 → 小市值补涨。
如果行情由“国家安全/出口管制”驱动,资源端通常更强;如果行情由“AI/半导体需求”驱动,锗、镓、铟、钽铌等高纯材料的弹性可能更突出;如果行情由工业周期驱动,则钨、钼、锡等与制造业联系更紧密的品种更值得关注。
八、行业核心驱动因素
① 资源安全:小金属资源高度集中,部分品种存在明显的供应链脆弱性。
② 出口政策:稀土及相关技术、设备出口管制提升资源战略价值,但同时增加政策不确定性。
③ AI与半导体:锗、镓、铟、钽铌等材料与光电、化合物半导体、电子元件存在结构性需求。
④ 高端制造:钨、钼、钒等与刀具、特钢、航空航天、工业母机等领域深度相关。
⑤ 新能源与机器人:稀土永磁、轻量化镁合金等受新能源汽车、机器人、电机需求带动。
九、主要风险
• 价格风险:小金属价格波动通常显著高于成熟大宗商品,股价可能提前透支价格上涨。
• 政策风险:出口管制、环保、采矿指标和资源整合政策均可能改变供需格局。
• 需求替代风险:高价格会刺激回收、替代材料和降耗技术。
• 公司差异风险:同一金属对应企业的资源自给率、品位、加工能力和利润贡献差异很大,不能简单按“概念纯度”排序。
• 估值风险:资源股在涨价周期中容易出现盈利与估值双升,周期见顶后也可能出现盈利和估值双杀。
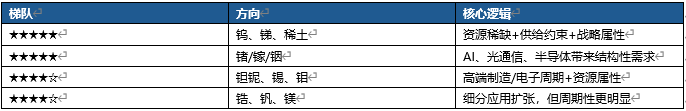
十、未来十年最值得关注的方向
十一、一句话总结
**小金属真正值得研究的不是“金属小不小”,而是:**资源是否稀缺、供给是否刚性、下游是否不可替代,以及是否卡在AI、半导体、高端制造和国家安全的关键环节。
投资主线可概括为:“资源安全 → 价格弹性 → 高端材料 → 科技需求”。
十二、资料与政策依据
• 中华人民共和国商务部、海关总署:2025年第18号公告——对部分中重稀土相关物项实施出口管制。
• 中华人民共和国商务部:2025年第61号公告——对境外相关稀土物项实施出口管制。
• 中华人民共和国商务部:2025年第62号公告——对稀土相关技术实施出口管制。
• 中华人民共和国商务部、海关总署:2025年第56号公告——对部分稀土设备和原辅料相关物项实施出口管制。
• 公开上市公司公告、年报及行业资料;公司具体资源量、产能和产品结构应以最新公告为准。
风险提示: 股市有风险,入市需谨慎。以上分析仅为个人见解,不构成投资建议和入市依据。
若您觉得内容有帮助,建议收藏备用。您的收藏也是对我做内容的最大鼓励和支持,谢谢!
评论
请 登录 或 注册 后参与评论。