市场流动性拐点或在临近?
纳指近期上涨乏力、美股科技股内部出现明显的“软硬件跷跷板”效应(硬件如芯片、服务器走强,而软件板块持续承压),似乎在预示着某种信号:市场流动性是否存在一定问题? 一、 纳指乏力与“跷跷板”:是流动性问题吗?
来源声明:本文由 @LMDFinance 首发于 X,本站转载仅供学习交流,不构成投资建议。
纳指近期上涨乏力、美股科技股内部出现明显的“软硬件跷跷板”效应(硬件如芯片、服务器走强,而软件板块持续承压),似乎在预示着某种信号:市场流动性是否存在一定问题?
一、 纳指乏力与“跷跷板”:是流动性问题吗?
当前的市场异动,可以从宏观宏观流动性和微观微观流动性两个层面来剖析:
1. 宏观层面:流动性“拐点预警”压制分母端估值
当前的宏观流动性确实在发生变化。随着新任美联储主席凯文·沃什(Kevin Warsh)上台,美联储对降息的态度转为极度谨慎(7月维持利率在3.5%–3.75%),市场甚至开始定价年底加息的可能。
降息预期落空:此前市场预期的流动性大水漫灌并未出现。
缩表(QT)延续:虽然ONRRP(隔夜逆回购)工具已被大幅消耗,但美联储依然在Deliberately地缩减其6.7万亿美元的资产负债表。 这种流动性**“边际收紧/维持高位”**的现状,导致市场整体的估值扩张(提估值)行情结束。当分母端的流动性溢价消失,纳指整体就会表现出明显的上涨乏力。
2. 微观层面:存量博弈下的“业绩验证”
在宏观流动性没有绝对增量的环境下,市场进入了存量博弈的结构性行情。资金不再可能像过去那样“水涨船高”地普涨,只能在板块之间进行“挖东墙补西墙”的腾挪:
硬件端(吸金黑洞):AI基础设施建设(AI Servers、Memory、GPU)的资本支出依然在疯狂飙升,TrendForce预计九大云巨头2026年AI资本支出将激增90%。Micron、SanDisk等硬件巨头业绩及指引极强,提供了扎实的分子端(盈利)支撑。
软件端(失血惨烈):由于企业IT预算大量被AI硬件采购挤占,导致传统SaaS软件和应用端的业绩兑现被延后(如iShares软件ETF今年累计大跌约14%)。
结论: 并非由于宏观层面的系统性“流动性枯竭”,而是由“流动性边际收紧预期”与“产业基本面分化”共同导致的结构性资金轮动:
总体流动性不再支持盲目做多;而“软硬件跷跷板”则是存量资金在“有业绩支撑的AI硬件”和“暂时缺乏估值故事的软件”之间进行残酷的结构性换仓。
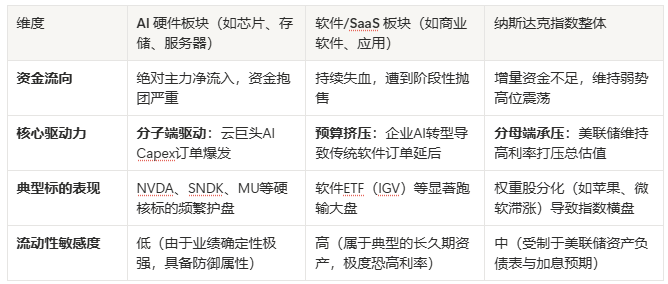
二、 软硬件跷跷板与纳指现状深度对比
为了更直观地看清当前的资金偏好,我们可以将软硬件两端以及纳指的现状进行横向对比:
三、 市场真的面临流动性“拐点”吗?
判断真正的全球/美股流动性拐点是否临近,需要监控以下三个最核心的微观及宏观指标:
银行准备金(Bank Reserves)的临界点现状:随着ONRRP释放殆尽,美联储的QT(缩表)已经开始直接抽走商业银行体系内的准备金。 预警线:目前银行准备金占GDP比重约13%,美联储的合意目标是10%-11%。一旦该比例在接下来的几个季度内跌破11%,美国银行体系的弹性将由正转负,可能复制2019年的“钱荒(Repo Crisis)”。
广义流动性指标:TGA与美元指数目前美国财政部账户(TGA)仍保持在1万亿美元的高位,若财政部后续选择加快资金投放,将形成“财政版QE”,对冲美联储的紧缩;反之,若持续高企则会继续抽走市场流动性。
**低质量资产的“垃圾牛市”终结(Junk Rally)**值得注意的是,今年上半年美股曾出现过短暂的 speculative 散户资金回流、低质量/亏损企业暴涨的现象。历史经验表明,当流动性真正进入冰封期前,这种“投机叙事”往往会率先崩塌,资金会迅速撤回高质量、有真实自由现金流的科技巨头中避险。
四、 我会这么做
在“流动性高位徘徊、存量结构博弈”的当前环境下,我在操作上将做出以下调整:
➡️ 从“拼估值”转向“拼现金流”:放弃缺乏业绩支撑、仅靠AI讲故事的边缘软件或题材股。软件端需关注 bid-ask 价差调整后具有清晰“AI变现能力”的龙头,硬件端紧抱供给紧缺的存储及算力核心链。
➡️ 注重资产多元化与防守配置:随着美股整体性价边际下降,避险资金近期已开始大幅流入黄金(金价自6月低点已反弹超13%逼近历史高位),或向能源、工业等高股息蓝筹板块扩散。保持 5至7成仓位,兼顾进攻与防御,切勿单押单一方向。
风险提示: 股市有风险,入市需谨慎。以上分析仅为个人见解,不构成投资建议和入市依据。
若您觉得内容有帮助,建议收藏备用。您的收藏也是对我做内容的最大鼓励和支持,谢谢!
评论
请 登录 或 注册 后参与评论。