AI的瓶颈不仅在于算力,还在于商业闭环——中美两国AI产业实际产出对比
一个行业要良性发展,必须完成良好的商业闭环——投入应该有产出和回报,这是商业常识。直觉告诉我,中国用户不习惯付费购买服务,大模型的订阅人数占比很低,本文就来用数据拆解这一谜团。
来源声明:本文由 @LMDFinance 首发于 X,本站转载仅供学习交流,不构成投资建议。
一个行业要良性发展,必须完成良好的商业闭环——投入应该有产出和回报,这是商业常识。直觉告诉我,中国用户不习惯付费购买服务,大模型的订阅人数占比很低,本文就来用数据拆解这一谜团。
中美AI产业实际产出对比(以2025年为主,辅以2026年初数据)
中美两国AI产业“实际产出”主要指商业化营收、市场规模、云服务/模型收入、企业采用带来的直接经济价值等(而非仅投资或论文)。数据来源于Stanford HAI AI Index(2025/2026报告)、中国工信部官方统计、Gartner/ABI Research、Precedence Research,以及微软、谷歌、阿里巴巴、百度等公司财报(2025-2026财季)。
总体而言:
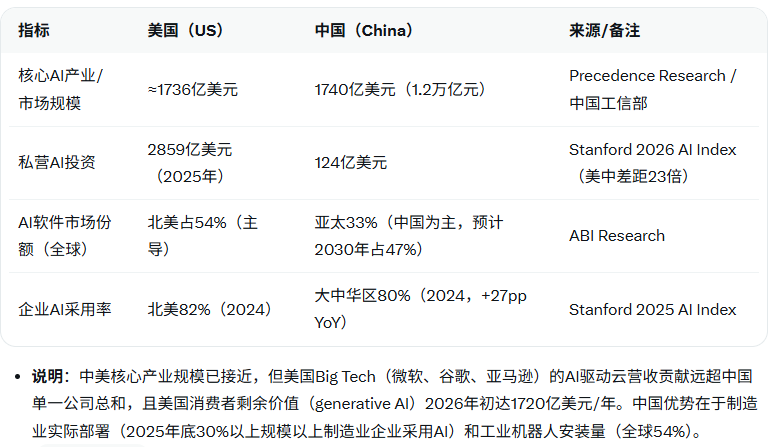
美国在高价值商业化产出(尤其是B2B云AI服务和前沿模型变现)上显著领先,私营投资规模是中国的23倍以上,Big Tech AI相关营收已形成数百亿美元规模。
中国核心AI产业规模已达约1740亿美元(2025年1.2万亿元人民币:此数据来自工信部,其统计口径如何似有疑问——作者注),制造业部署规模领先,开放源代码模型全球 token 使用份额快速上升至约30%,但整体商业化营收和全球消费者端货币化仍落后。
两国AI产业产出均以B2B(企业/云服务)为主,B2C(消费者应用)占比相对较小,且美国在全球B2C LLM用户/营收中占据绝对优势。
一. 整体AI产业规模与产出对比(2025年)
二. B2B(企业/云AI服务)产出对比
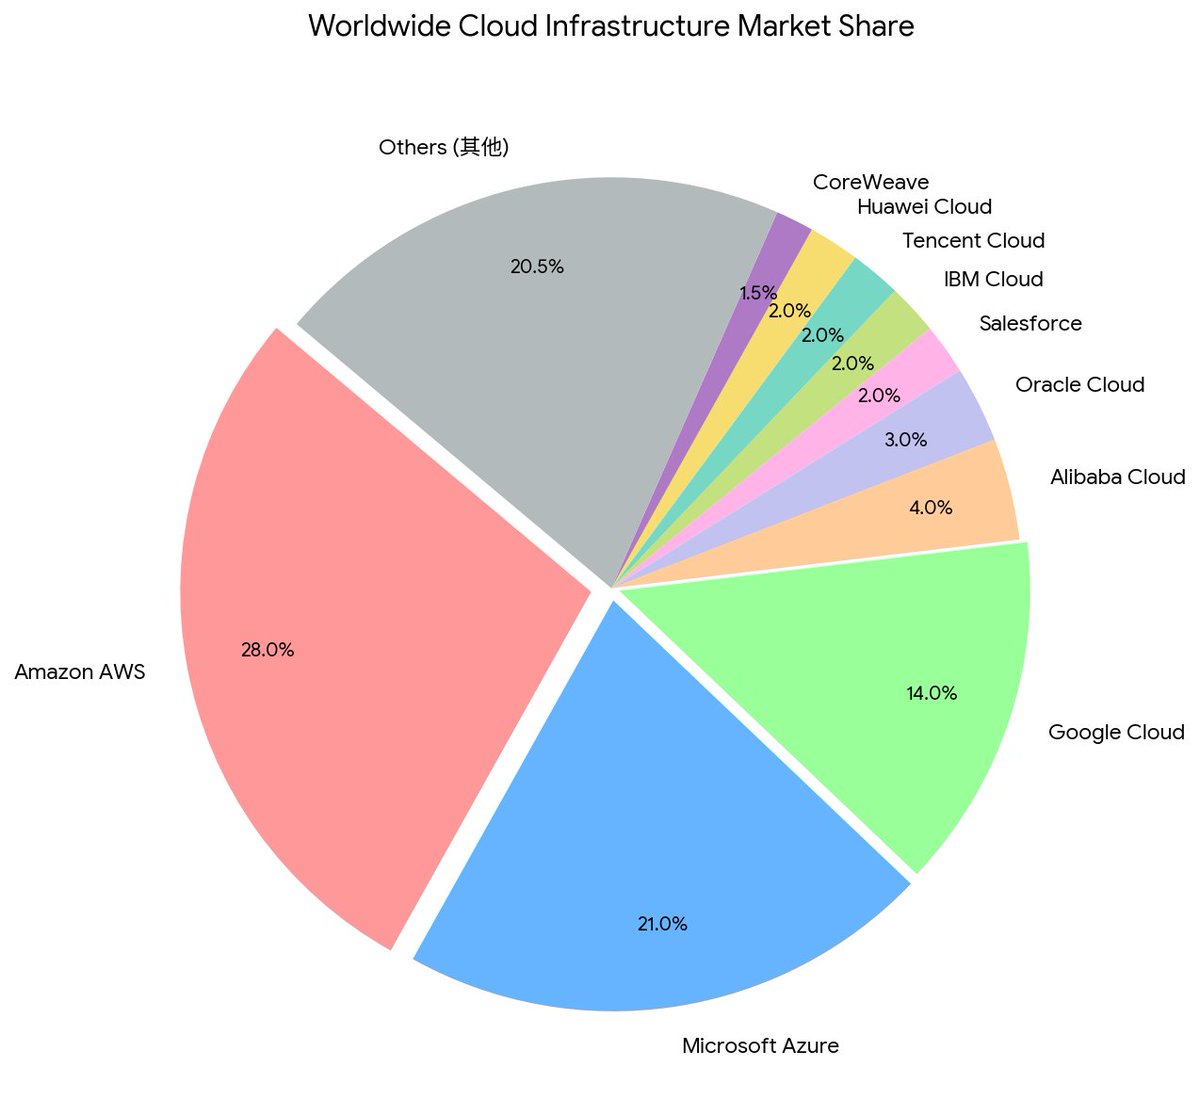
全球云服务 TOP 10 商业营收市占率饼形图
B2B是两国AI产出的绝对主力(云基础设施、API、企业工具、制造业智能化),美国 hyperscalers(云巨头)营收增长最强劲。
1.美国(主导全球B2B AI云市场):
Google Cloud:2026 Q1营收200亿美元(年化≈800亿美元),同比增长63%(历史最高),企业AI解决方案首次成为云首要增长引擎。
AWS:2026 Q1营收376亿美元(年化≈1500亿美元),同比增长28%,AI相关营收跑率估算100-150亿美元(占增长重要部分)。
截至2026年5月中旬,已披露的2026财年第三季度财报显示(通常代表许多公司截至2026年3月31日的业绩),人工智能需求和战略协同效应推动了强劲的业绩表现:
Microsoft:AI业务年化营收跑率(ARR)已超370亿美元(2026 Q3),Azure及其他云服务同比增长40%,AI贡献主要增长动力。OpenAI通过Azure带来的营收已帮助微软收回数十亿美元投资。
思科 (Cisco): 营收达158亿美元(同比增长12%),录得21亿美元AI订单,并将全年AI营收预期上调至90亿美元。
甲骨文 (Oracle): 季度营收同比增长22%至172亿美元,其中云业务收入飙升44%至89亿美元。
**Amcor (AMCR):**第三季度 Berry Global 合并带来的协同效应超过预期目标,达到 7700 万美元。
**Peloton (PTON):**调整后 EBITDA 预期上调至 4.7 亿至 4.8 亿美元,自由现金流预期接近 3.5 亿美元。
**Research Solutions (RSSS):**年度经常性收入 (ARR) 为 2210 万美元,净利润为 86 万美元。
**Coherent (COHR):**人工智能数据中心需求强劲。光通信业务加速增长。
总体:美国B2B云AI产出已形成数百亿美元规模,资本开支(capex)2025-2026年合计超3000亿美元,主要投向AI基础设施。
人工智能驱动的网络和数据中心需求是硬件和云公司的主要驱动力。
在硬件需求旺盛的情况下,各公司依靠价格策略和供应链控制来保护利润率,继续专注于削减成本和提高此前并购带来的效率,尤其是像安姆科这样的公司。
在2026财年第三季度(Q3 FY2026),全球主要企业的业绩报告显示,人工智能(AI)需求和企业合并协同效应是推动增长的核心动力。
2.中国(快速增长,制造业深度融合):
Alibaba Cloud Intelligence:2026 Q1营收61亿美元,同比增长38%(前两季分别为36%、34%),AI相关云营收连续10+季度三位数增长。公司目标5年内AI+云营收超1000亿美元。
Baidu:AI驱动业务占核心营收43%(2025 Q4 113亿元人民币,全年≈400亿元人民币≈55亿美元),云智能集团营收433亿元人民币(+36%)。
Tencent:2025年AI支出180亿元人民币,2026年计划翻倍,主要用于云和企业服务。
优势:制造业AI采用率高(>30%),机器人出租车(Apollo Go)等落地规模领先(Baidu 2024 Q3已近百万单)。
B2B小结:美国B2B产出规模和盈利能力领先(云服务高毛利),中国增长更快且在工业场景实际部署更深,但绝对营收仍小于美国单一巨头。
三. B2C(消费者AI应用)产出对比
B2C主要通过ChatGPT类应用、搜索增强、AI助手等变现(订阅+广告),全球LLM用户超38亿,但营收主要来自API(部分重叠B2B)。
1.美国主导全球消费者端:
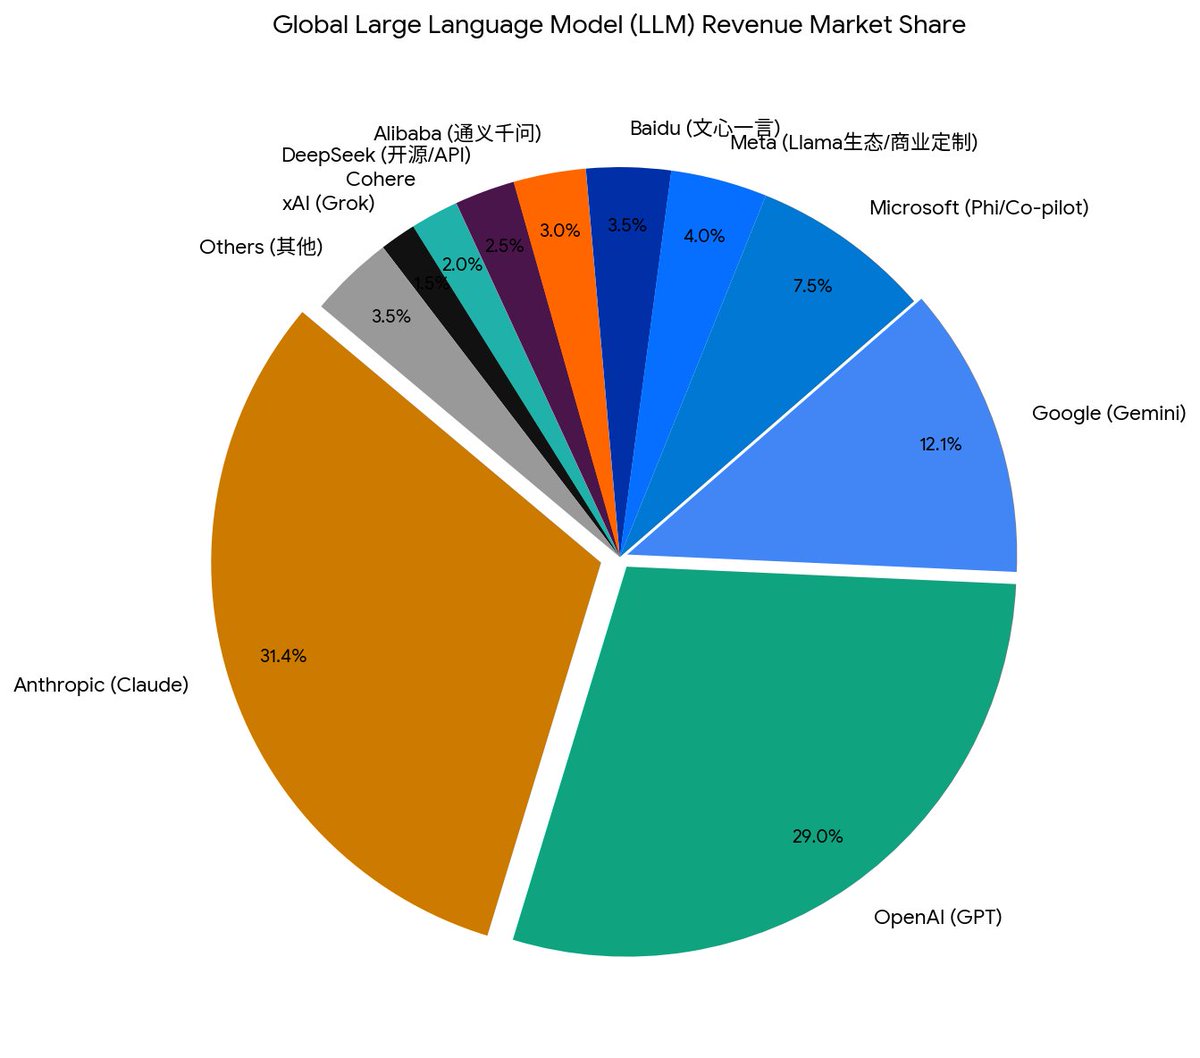
ChatGPT、Gemini、Claude等主导全球网页访问(美国占85-90% LLM网页流量)。
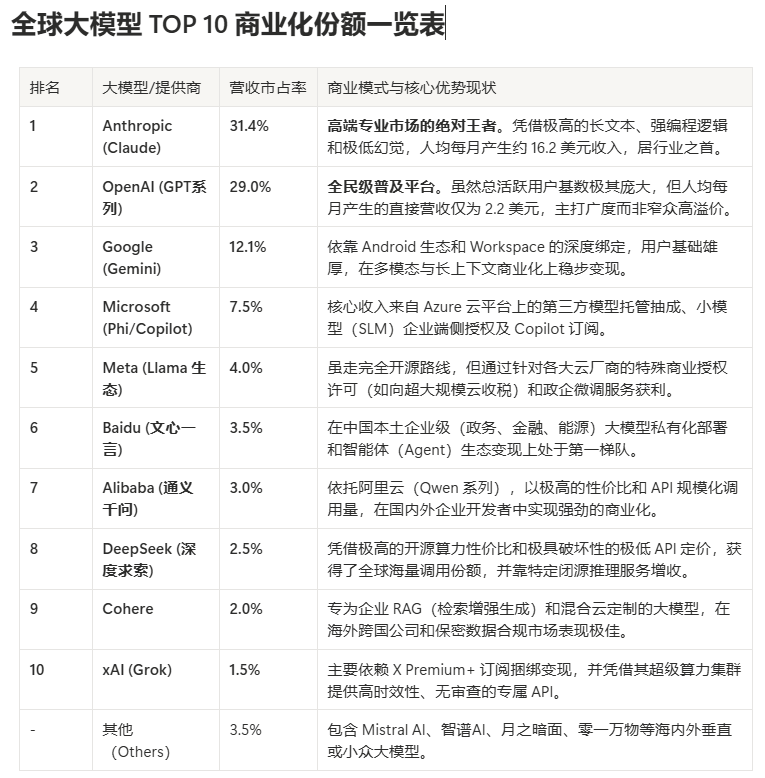
全球LLM营收份额(2026 Q1):Anthropic 31.4%、OpenAI 29%、Google 12.1%、Microsoft 7.2%(合计≈80%)。
生成式AI消费者剩余价值高(美国贡献最大)。
美国的AI大模型订阅人数已进入规模化阶段,远超中国,主要以消费者Pro/Plus订阅和企业席位为主(2026年5月最新数据)。 公开数据多来自OpenAI、Microsoft、Anthropic等公司财报及第三方分析(DemandSage、Business of Apps、TechCrunch等)。整体付费渗透率仍低(美国家庭约2%订阅生成式AI服务),但绝对人数领先全球。
主要平台订阅概况(2026年初-4月数据)
OpenAI ChatGPT:全平台付费订阅用户约5000万(2025下半年数据,含Plus、Team、Enterprise、Pro)。其中ChatGPT Plus($20/月)约1000万全球用户(部分来源称2025曾达4400万,后因低价Go计划分流预计2026降至900万)。企业/团队席位贡献显著,ARR超百亿美元。
Microsoft Copilot:M365 Copilot企业付费席位超2000万(2026 Q1),GitHub Copilot开发者付费订阅约470万。Copilot总活跃用户超2亿,但付费转化率约3.3%(M365商业用户基数4.5亿)。
Anthropic Claude:付费订阅2026年翻倍增长(多数为$20 Pro计划),消费者付费用户显著增加,但未披露确切数字(总MAU约1900万网页+数百万App)。企业采用率接近OpenAI(美企付费比例30%+)。
Google Gemini Advanced / AI Pro:作为Google One AI Premium一部分($19.99/月),推动Google One总订阅超1.5亿,但专用Gemini付费用户具体数字未单独披露(估算数百万级,受益于生态捆绑)。
特点与趋势
美国AI大模型C端订阅以个人生产力为主(Plus/Pro计划渗透较高),B2B/企业席位是营收主力(Copilot等贡献数十亿美元)。付费用户多为中高收入群体,转化率随Agent和专业场景提升而增长。中国以免费MAU驱动,美国则更注重高ARPU货币化(ChatGPT Plus alone年收入约24亿美元)。
对比中国:美国订阅人数和营收规模领先一个数量级,但增长趋缓(转向低价/广告层)。2026年总美AI订阅用户(跨平台重叠计算)估算数千万级,未来将向Agent订阅演进。数据因公司不完全披露和重叠而有估算差异。
2.中国C端收入差距巨大
国内生态强(Ernie Bot、Qwen、通义千问等集成搜索、微信、抖音),但全球消费者份额小。
全球LLM营收份额:Tencent 4.8%、Baidu 3.6%、Alibaba 2.9%、DeepSeek/Zhipu 更低。
开发者/API使用占比高(2025年中国占开发者无BYOK使用50.9%,但网页访问仅7.5%)。开放源代码模型(Qwen、DeepSeek)2025年全球token使用份额从13%升至≈30%。
中国AI大模型的订阅(付费)人数目前仍处于早期阶段,整体规模较小,主要以免费+增值服务模式为主。 公开可靠数据多为月活跃用户(MAU),而非精确付费订阅用户数(2026年5月最新可用信息)。以下基于财报、公司披露及行业报告总结(来源包括百度、字节、阿里等官方及摩根士丹利等分析)。
主要平台用户概况(2026年初-3月数据)
百度文心助手(Ernie Bot):MAU突破2亿(2026年1月),曾是中国首个进入“两亿俱乐部”的国产大模型。早期(2023-2024)推出Pro会员(每月49.9-59.9元),但2025年4月起全面免费化,最新版模型开放给所有用户。付费转化率低,具体付费人数未公开披露。
字节跳动豆包(Doubao):MAU最高,2026年3月达3.45亿(国内AI聊天App最大),DAU超1000万。2026年5月起推出付费订阅(标准版68元/月、增强版200元、专业版500元),标志商业化转向。但付费转化率预计较低(行业参考0.3%-3%),潜在付费用户可能在百万级,尚未有官方确切数字。
阿里通义千问(Qwen):APP MAU突破3亿(2026年2月底),AI购物体验用户近1.4亿。消费者端主要免费集成淘宝/钉钉等生态;开发者侧推出Coding Plan订阅(Lite首月7.9元、Pro 39.9元),支持多模型,但主要针对编程用户,规模未披露(预计数十万开发者级别)。
其他:腾讯元宝MAU约1.14亿;Kimi(月之暗面)、DeepSeek、MiniMax等以API/企业订阅为主,C端付费转化有限,ARR(年化经常性收入)多在1-2亿美元级别(企业+开发者)。
付费订阅特点与趋势
中国AI大模型C端订阅人数总体有限(百万级而非千万级),远低于MAU规模。原因包括:用户付费意愿尚待培养(免费策略主导竞争)、算力成本高企转向B端/开发者变现。
豆包收费被视为“商业化元年”信号,但多数平台仍维持免费基础版+付费高级功能(如更高限额、优先模型)。开发者/企业订阅(如阿里Coding Plan、智谱龙虾套餐)增长较快,但绝对人数不高。
对比美国:美国ChatGPT Plus等付费用户已达数千万,中国市场正从“规模扩张”转向“价值变现”,预计2026下半年付费人数将随Agent/生产力场景成熟而增长。数据受统计口径影响(MAU vs 付费),实际付费渗透率约1%以内。
总体而言,中国AI大模型以海量免费用户驱动生态,订阅付费仍为补充,未来B2B+开发者将成为主要收入来源。
B2C小结:美国在全球货币化和用户粘性上领先,中国在本土消费者集成和开放源代码效率上优势明显,但B2C整体产出远小于B2B。
四. 各大公司与大模型具体数据
1.美国主要玩家:
OpenAI/Microsoft:GPT系列(o1/o3等),API+ChatGPT Plus驱动数十亿美元营收;性能领先但差距缩小。
Google:Gemini系列,企业AI云增长63%。
Anthropic:Claude系列,企业使用率全球第一(32%)。
Meta:Llama开放源代码系列(下载量领先),间接产出高。
2025年 notable AI模型:美国50个 vs 中国30个(Stanford 2026)。
2.中国主要玩家:
Alibaba (Qwen系列):多模态、开源强,云+模型双驱动,2026年token消耗激增6倍。
Baidu (Ernie系列):知识图谱+多模态,AI业务占比43%。
Tencent / DeepSeek / Zhipu / Moonshot:DeepSeek-V3等高效模型推动开放源代码份额激增。
**模型性能:**2024-2025年中国模型在MMLU等基准上已将与美国差距从双位数缩小至2.7%(LMSYS Arena差距1.7%)。
五. 总结与趋势
💡 核心行业变现趋势洞察
用户量 ≠ 收入:Counterpoint 报告揭示了一个颠覆常识的现象,OpenAI 虽然拥有远超 Anthropic 的月活跃用户,但因其免费或低价策略,ARPU(用户平均收入)较低。而 Anthropic 的 ARPU 是其数倍,成功转化了高价值的程序员、科研人员与大型企业。
企业级 Agent(智能体)成为造血主干:仅仅靠“聊天框”订阅(20美元/月)已经无法支撑大模型的庞大算力开销。能自主帮企业干活、调用 API 的大模型(如支持多文件跨长文本交互的模型)正在卷走全行业 80% 的商业利润。
中美双雄(U.S. & China)割据明显:美国模型在客单价和全球化通用收入(商业软件付费)上处于绝对主导;而中国模型(如百度、阿里、DeepSeek)在规模化、高并发 API 普惠调用和本土政企交付上表现优异。
1.美国:产出更“高端”(高毛利云服务+全球消费者主导),投资与变现效率高,2025-2026年AI营收将继续高速增长。
2.中国:产出更“规模化”(制造业+开放源代码部署),政策+企业落地快,核心产业规模已与美国相当,2025-2030年亚太份额预计大幅提升。
共同趋势:B2B仍是主战场(云+企业工具),B2C通过LLM订阅/集成变现;中美模型性能已接近,但美国在生态和全球影响力上仍有优势。
数据局限:中美定义“AI产出”略有差异(中国更强调“核心产业”,美国更侧重Big Tech营收),实际数字可能因汇率和统计口径有±10-20%浮动。中国的这个“核心产业”统计口径着实存疑,企业营收才是真金白银——作者注。
以上全部基于公开可靠信源(Stanford、工信部、财报),2026年5月最新可用数据。
通过以上数据对比,不知道您能得出什么结论,又是什么感觉呢?
风险提示: 股市有风险,入市需谨慎。以上分析仅为个人见解,不构成投资建议和入市依据。
若您觉得内容有帮助,建议收藏备用。您的收藏也是对我做内容的最大鼓励和支持,谢谢!
评论
请 登录 或 注册 后参与评论。