美股云服务商上市公司分类介绍
AI产业方兴未艾,成为一个时代的最大机会,这一点估计全社会已形成共识。这波科技浪潮中,首先赚得盆满钵满的是AI硬件,尤其是东亚的相关企业。
来源声明:本文由 @LMDFinance 首发于 X,本站转载仅供学习交流,不构成投资建议。
AI产业方兴未艾,成为一个时代的最大机会,这一点估计全社会已形成共识。这波科技浪潮中,首先赚得盆满钵满的是AI硬件,尤其是东亚的相关企业。
然而,我觉得未来最大的收益者应该是美国的云服务商和应用软件公司。所以,接下来我将重点对这方面进行研究。首先讲云服务商。
投资美股云服务商,核心逻辑在于在“巨头垄断”的缝隙中寻找“高成长”与“差异化”。云服务属于高经营杠杆行业,中小盘个股一旦跨过盈亏平衡点,利润爆发力极强,但同样伴随高波动和流动性风险。投资者需防范集中持仓单一小盘股导致资本全额损失的潜在风险。
一、 2026年美股云服务板块的三大宏观趋势
在进行具体个股配置前,必须注意当前云服务市场的三个重要催化剂:
AI 算力溢出效应(The AI Spillover):由于 AWS 和 Azure 的大容量算力优先供给顶级大厂,诸如 CoreWeave(目前积极筹备或已推进上市进程)或 Oracle 等第二梯队,凭借“高性价比裸金属 GPU 租赁”获取了大量中型 AI 公司的溢出订单。
SaaS 跨向中间件与可观测性:纯应用级 SaaS 的估值溢价在降低,而像 Datadog (DDOG) 和 Cloudflare (NET) 这种作为云基础设施“监控器”和“网络安全防火墙”的刚需中间件,其订阅粘性显著高于普通软件。
大模型本地化与多云部署:企业为了不被单一巨头(如 AWS)锁定,越来越多地采用“多云架构”,这直接利好独立数据云 Snowflake (SNOW) 以及多云托管商。
二、 美股云服务商分层
在美股市场中,已上市的云服务商(包含IaaS、PaaS、SaaS及新兴AI算力云)形成了非常明显的梯队化分布。除了家喻户晓的科技巨头,还有大量专注于细分市场的中小规模云服务公司。
以下将美股上市的云服务商按照公司规模与业务属性进行了分层归纳:
➡️ 1. 新兴AI算力云(Neocloud / 算力小巨人)
伴随AI爆发而崛起的新生代云服务商,通常以高性价比租借NVIDIA等高端GPU裸金属服务器为主,虽然整体市值无法与巨头相比,但增速极快。
CoreWeave (CRWV):被称为“AI云端新势力”,由NVIDIA深度投资并优先配货,提供高性能AI算力基础设施。
Nebius Group (NBIS):近期完成重大重组及算力转型的AI云服务商,主攻欧洲及全球高密度AI算力租赁。
➡️ 2. 中小规模与独立细分云服务商(Small & Mid-Cap)
这些公司市值通常在数十亿至两百亿美元之间,避开了与巨头的正面冲突,专攻中小企业、独立开发者或特定混合云、边缘计算市场。
DigitalOcean (DOCN):著名的专注于开发者、初创公司及中小企业的云平台,提供高性价比的简易云主机和托管数据库。
Rackspace Technology (RXT):老牌多云及独立托管云服务提供商,帮助企业管理跨平台的云资源。
Cloudflare (NET):全球边缘计算与云安全网络巨头,近年来大力发展边缘端AI计算服务。
VNET Group (VNET / 世纪互联):提供数据中心及托管云服务的公司,包含中国区的微软云等代运营业务。
Consensus Cloud Solutions (CCSI):从原J2 Global分拆上市,主营合规性云端文件安全和数字云传输业务的小盘股。
Gigacloud Technology (GCT / 大健云仓):虽然主营B2B外贸,但其核心依赖自身开发的云数据及供应链平台进行驱动。
➡️ 3. 头部行业云与平台级中间件(SaaS / PaaS 骨干)
市值在中大型级别,不直接卖服务器,但提供支撑云生态运行的核心平台软件。
Snowflake (SNOW):云原生数据仓库(Data Cloud)先驱,允许企业跨多云平台存储和分析海量数据。
Datadog (DDOG):全栈云应用程序监测与安全性可观测性平台,是现代企业监控云基础设施必不可少的中间件。
ServiceNow (NOW):提供企业数字工作流、IT服务管理的行业云巨头。
Workday (WDAY):专为大型企业量身定制的云端财务和人力资源(HR)管理系统。
➡️ 4. 传统云巨头与数据库大厂(Mega-Cap)
市场份额最大、提供全套通用IaaS/PaaS服务的绝对主力。
Amazon (AMZN):旗下 Amazon Web Services (AWS) 是全球最大的云服务商。
Microsoft (MSFT):旗下的 Azure 凭借企业生态和AI(OpenAI)合作,正以极快速度扩张。
Alphabet (GOOGL):旗下的 Google Cloud Platform (GCP) 在大数据、AI模型训练及开源生态领域具备强优势。
Oracle (ORCL / 甲骨文):近年来凭借高性价比的OCI(甲骨文云基础设施)在AI算力租赁领域斩获大量订单。
IBM (IBM):收购Red Hat后,主攻企业级混合多云解决方案。
三、 核心投资梯队与标的对比(按配置权重由稳健到激进)
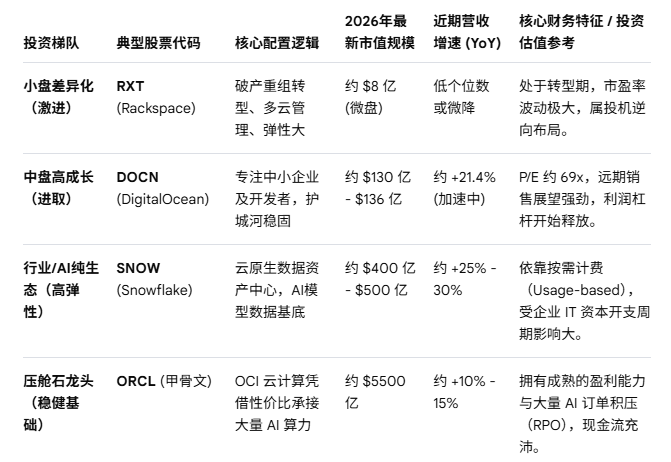
为了让您清晰对比中小盘与龙头的基本面差异,以下梳理了 2026 年最新具有代表性的四家企业数据(包含 proxy 测算及市场公允估值预测):
四、 投资布局的“次序原则”(Order of Operations)
一个相对平衡的投资组合:
核心防御:配置巨头作为底层(仓位占比 50%-60%)
做法:优先选择 Microsoft (MSFT)、Amazon (AMZN) 或 Oracle (ORCL)。
逻辑:小盘股在宏观流动性收紧时跌幅可达 70% 以上。巨头提供稳健的自由现金流(FCF)和回购作为组合防线。
寻找成长弹性:中盘高壁垒个股(仓位占比 30%)
标的选择:例如 DigitalOcean (DOCN)。
筛选指标:重点考察**净金额留存率(NDR)是否大于 110%,以及自由现金流利润率(FCF Margin)**是否转正。DOCN 避开了 AWS 的巨头竞争,在长尾开发者市场拥有极高壁垒,营收增速展现出加速迹象。
投机/逆向周期:极小盘与破产转型股(仓位占比 <10%)
标的选择:例如 Rackspace (RXT)。
交易纪律:此类标的极易受到债务利息和巨头降价挤压。仅在市场对其预期极低、出现估值重估(如转型 AI 托管服务成功)时作为彩票型仓位,并严格设置止损。
五、 必须防范的“隐藏成本”与财务陷阱
股权激励(SBC)稀释:中小盘科技股(尤其是 SaaS 类)普遍给员工发放大量股票激励。请务必查看 Non-GAAP 利润与 GAAP 利润的差额。如果 SBC 占比过高,会严重稀释二级市场股东的每股收益(EPS)。
巨头价格战与长尾流失:当中小企业(SME)预算收紧时,DigitalOcean 这类服务中小客群的公司往往最先受到客户倒闭或缩减开支的影响。
风险提示: 股市有风险,入市需谨慎。以上分析仅为个人见解,不构成投资建议和入市依据。
若您觉得内容有帮助,建议收藏备用。您的收藏也是对我做内容的最大鼓励和支持,谢谢!
评论
请 登录 或 注册 后参与评论。