能源金属:新能源时代的“资源底座(产业链拆解 + 分赛道分析 + 核心标的)
一、行业总览:能源金属的核心不是“新能源”,而是资源约束
来源声明:本文由 @LMDFinance 首发于 X,本站转载仅供学习交流,不构成投资建议。
一、行业总览:能源金属的核心不是“新能源”,而是资源约束
本文采用资本市场常用的能源金属投资研究口径,重点覆盖锂、钴、镍、锰、石墨等直接进入动力电池、储能电池及相关材料体系的关键矿产,并将稀土作为电驱系统的重要补充观察方向。共同特征是资源端集中、开发周期长、冶炼加工区域集中,终端需求与新能源汽车、储能、风光电及电网投资高度相关。
IEA《Global Critical Minerals Outlook 2026》指出,关键矿产需求仍将强劲增长,其中锂到2040年的需求预计超过2025年的3倍;镍、石墨和稀土需求也将继续明显增长。2025年关键能源矿产精炼环节集中度进一步提高,供应安全已经成为现实的产业与政策变量。
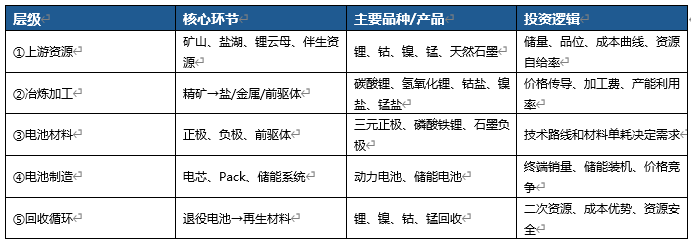
二、产业链分层拆解
三、各细分赛道深度分析
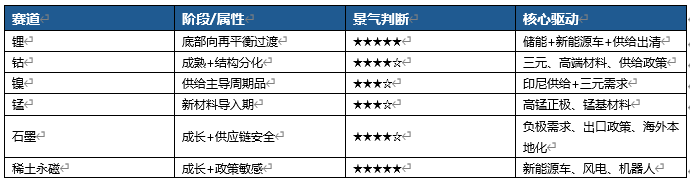
锂:能源金属核心主线
新能源汽车和储能是核心需求,储能正在成为重要边际增量。2026年锂价波动明显,供给扰动、储能需求和行业去产能预期共同影响价格。
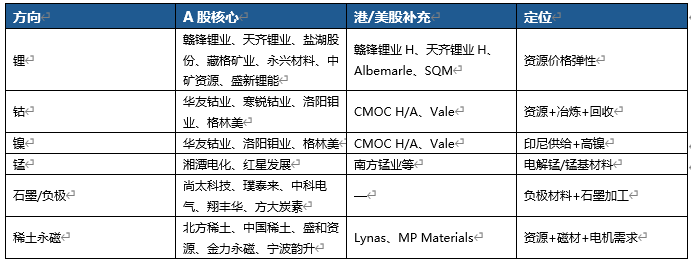
投资评级:★★★★★|赣锋锂业、天齐锂业、盐湖股份、藏格矿业、永兴材料、中矿资源、盛新锂能。
钴:小品种、高战略属性
主要用于三元电池和高端材料。LFP渗透率提升压制动力电池钴强度,但高镍三元、高温合金等仍有需求;资源高度集中,供给政策影响大。
投资评级:★★★★☆|华友钴业、洛阳钼业、寒锐钴业、格林美。
镍:高镍三元+工业周期
新能源需求之外还要看不锈钢和印尼供给。印尼扩产使行业长期存在供给宽松压力,投资不能只看电池需求。
投资评级:★★★☆~★★★★☆|华友钴业、洛阳钼业、格林美;海外关注Vale。
锰:高锰材料的新需求
传统需求以钢铁为主,高锰正极、磷酸锰铁锂等路线带来潜在新增量,但新能源贡献目前仍低于锂、镍、钴。
投资评级:★★★☆|湘潭电化、红星发展。
石墨:负极材料+供应链安全
石墨是锂电负极核心原料,中国在加工环节具全球竞争力。高纯化、球化、包覆、石墨化以及海外本地化是主要投资变量。
投资评级:★★★★☆|尚太科技、璞泰来、中科电气、翔丰华、方大炭素。
稀土永磁:电驱系统补充主线
严格说稀土不等同于锂钴镍,但在新能源框架中必须观察。钕铁硼用于新能源汽车、风电、机器人等,核心是资源安全+高性能磁材需求。
投资评级:★★★★★|北方稀土、中国稀土、盛和资源、金力永磁、宁波韵升。
四、产业周期位置
五、核心标的清单
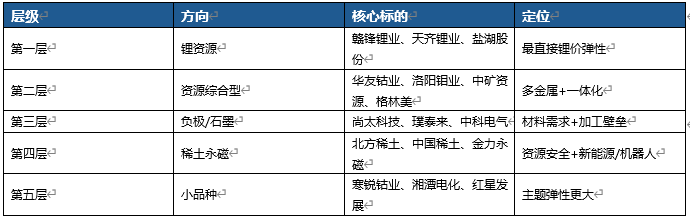
六、核心龙头分层
七、资金流动路径
以下是实战中更常见的主题扩散路径,不是固定规律;实际顺序取决于商品价格、政策催化和市场风格。
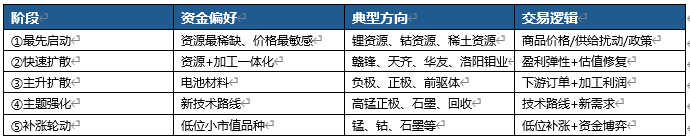
典型链条:资源涨价 → 资源龙头 → 一体化龙头 → 电池材料 → 新技术/小品种补涨。供给收缩型行情通常资源股最强;需求复苏型行情更容易形成资源→材料的完整传导。
八、行业核心驱动因素
• 新能源汽车:动力电池仍是锂、镍、钴、石墨的重要需求来源。
• 储能爆发:储能正在成为锂需求的重要边际增长来源,AI数据中心用电增长也强化电力储能需求。
• 供给出清:低价周期压缩高成本矿山利润,供给退出与资本开支下降影响下一轮平衡。
• 资源安全:供应集中度上升,使出口政策、资源民族主义和产业链本土化成为估值变量。
• 技术路线:LFP、LMFP、高镍三元、钠离子、固态电池等变化直接改变不同金属的需求强度。
• 回收循环:退役动力电池增加后,回收将成为新的二次资源供给。
九、主要风险
• 价格周期风险:上涨刺激复产扩产,随后可能形成供给过剩。
• 技术替代风险:钠离子、LMFP、无钴/低钴、高硅负极等改变金属单耗。
• 海外资源风险:政策、税费、环保、出口限制及地缘政治影响权益兑现。
• 需求波动风险:新能源汽车、储能装机和电池排产低于预期会压缩材料需求。
• 估值透支风险:资源股容易提前交易价格预期,后期可能出现盈利与估值双杀。
• 公司分化风险:资源自给率、矿山成本、产品结构和资本开支差异很大。
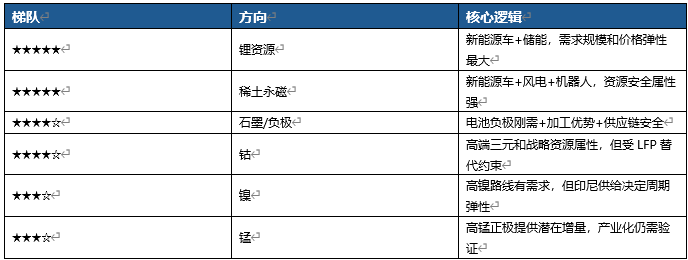
十、未来十年重点方向
十一、投资研究结论
**能源金属真正值得研究的不是“新能源销量增长”一条线,而是:**资源稀缺度 + 商品价格周期 + 技术路线 + 终端需求。
从弹性看,锂仍是能源金属核心主线;从战略安全看,稀土和石墨的重要性持续上升;从结构机会看,回收、高锰材料及新型负极值得跟踪。强势行情往往发生在“资源价格反转+供给收缩+需求改善”共振时。
十二、最新行业观察与资料依据
截至2026年8月,IEA《Global Critical Minerals Outlook 2026》认为能源转型仍是关键矿产需求增长的主要来源,锂需求增长最为突出,且关键矿产精炼供应集中度继续上升。
2026年锂市场仍处于高波动状态:S&P Global在2026年7月的跟踪显示,新能源汽车与储能需求仍有支撑,但市场同时交易新增供给预期;SMM对2026年上半年回顾则认为国内碳酸锂市场处于紧平衡博弈。
资料来源:IEA《Global Critical Minerals Outlook 2026》;S&P Global Energy 2026年锂市场跟踪;SMM 2026年上半年锂市场回顾;Reuters 2026年关键矿产与储能市场报道。
风险提示: 股市有风险,入市需谨慎。以上分析仅为个人见解,不构成投资建议和入市依据。
若您觉得内容有帮助,建议收藏备用。您的收藏也是对我做内容的最大鼓励和支持,谢谢!
评论
请 登录 或 注册 后参与评论。