究竟谁有泡沫?美股和A股当前估值水平对比及未来可能演变
若论美股和A股的投资价值和回报,这个问题大概率不存在太大的争议;但若对比谁更贵?这个问题恐怕分歧难免。我们结合2026年10月最新的实时多方数据来做一次对比,只看数据,不做结论:
来源声明:本文由 @LMDFinance 首发于 X,本站转载仅供学习交流,不构成投资建议。
若论美股和A股的投资价值和回报,这个问题大概率不存在太大的争议;但若对比谁更贵?这个问题恐怕分歧难免。我们结合2026年10月最新的实时多方数据来做一次对比,只看数据,不做结论:
一、美股和A股估值水平的核心数据
1. 2026年10月最新估值数据
1)美股标普500指数:
常规市盈率 (PE-TTM): 实际已回落至 26.1倍 - 26.3倍 左右。这相比此前超过29倍的高位有所修正(同比下降了约8.4%)。
Shiller CAPE(席勒市盈率): 目前在 41.3倍 左右高位横盘。虽然相较于此前突破42倍的极端顶点略有减压,但在历史上依然处于仅次于2000年互联网泡沫期的极端高估区域(历史中位数仅16.1倍)。
前瞻市盈率 (Forward PE): 降至约 18.9倍,反映出市场定价正严重依赖未来12个月的强劲盈利预期。
2)A股沪深300指数:
市盈率 (PE-TTM / 滚动): 经历阶段性修复后,目前静态市盈率约为 14.3倍,近四季滚动PE(TTM)在 13.15倍 - 13.18倍 附近。
历史分位状态: 随着指数的逐步修复(如2026年9月底沪深300指数重回4300点上方),其PE历史百分位已上升至 60.6% 左右。这表明A股已不再处于“绝对超跌的极低洼地”,而是演变为**“合理偏上、中性略贵”**的估值修复中后场区间。
二、高盛对美股的市场观点
高盛的研究数据指出,美股市盈率相比一年前回落20%,这个结论基本上是真的,不过更准确的描述是“市盈率相比一年前回落了约17.4%”。该消息源自高盛(Goldman Sachs)首席美股策略师团队(Ben Snider等人)在2026年9月下旬发布的最新研报。
高盛研报中关于估值回落的底层逻辑和具体核心数据如下:
1. 核心估值数据对照
高盛指出,美股大盘在过去一年中呈现出一种**“指数不断创新高,但市盈率估值倍数反而显著回落”**的良性背离:
一年前的远期市盈率(Forward P/E): 约为 23倍(部分报告口径记为 22倍)。
当前的远期市盈率: 已经大幅压缩、降至 19倍。
降幅计算: 估值倍数从 23倍降至 19倍,实际回落幅度为 17.39%,基本与“回落近20%”的说法相吻合。这一水平目前已非常接近标普500指数的10年平均值。
2. 为什么指数在涨,市盈率却回落了?
按照常理,美股标普500指数在2026年年内累计涨幅已达 14% 左右,股价在涨,估值却便宜了,高盛将其归结于两个核心要素:
分母端(盈利能力)的疯狂暴击: 这是最主要的原因。高盛数据显示,虽然指数在涨,但市场一致预期的未来12个月每股收益(EPS)在过去一年中大幅跳升了 29%。其中,第二季度标普500的EPS同比增幅甚至达到了惊人的 51%。企业赚钱的速度远远超过了股价上涨的速度,从而通过强劲的基本面硬生生“拉低”了市盈率。
人工智能(AI)资本开支的变现支撑: 高盛在10月初的最新财报前瞻中指出,AI基础设施及科技龙头企业在第三季度预计将贡献标普500指数超过50%的盈利增长。这也印证了目前美股的牛市已经从初期的“纯讲故事炒估值”,过渡到了“靠高科技核心资产财务报表硬碰硬兑现”的盈利驱动期。
3. 高盛数据背后的“隐藏警告”
虽然市盈率回落近20%听起来让市场安全了不少,但高盛在同一份研报中发出了重大警告——美股当前呈现极端的“强指数、弱信心”的撕裂格局:
市场广度极差(跌至互联网泡沫时期水平): 大盘市盈率降到19倍,主要是少数几家AI和超级科技巨头的超强盈利拉低了平均数。实际上,标普500成分股的中位数股票,目前股价依然比它们各自的52周高点低了 16% 左右。
宏观利率的压制: 由于美债长端收益率高企,这种宏观环境天然地对股票市场的整体估值倍数形成了压制,迫使除核心科技股外的绝大多数股票必须“杀估值”以匹配高利率。
总结高盛的观点: 美股大盘市盈率一年前的 23倍确实透支了太多泡沫,而当前回落到 19倍,说明美股的这轮上涨是由真金白银的“盈利增长”驱动的,而不是靠盲目吹大估值泡沫。但繁荣的背后是严重的冷热不均,除了头部的AI科技核心资产外,半数以上的中小盘股其实正处于估值防御甚至低迷的状态中。
三、各大投行对A股后续盈利能力的预测
在经历此前的政策驱动和估值修复后,目前各大权威信源对A股后市上市公司的盈利预测已经从此前的“低位磨底”转向了**“结构性显著回升”与“质量分化”**的预期。全球核心投行及国内头部券商对A股2026和2027年的盈利展望整体呈现乐观态势。
一) 核心指数与总量增速预测
1. 国际主流投行与财富管理机构
摩根大通 (J.P. Morgan): 在其近期的中国股市展望中,将2026年的中国企业(MSCI中国口径,包含大盘A股)盈利增速预测上调至 13%,并预计 2027年将进一步加速至 14%。其上调的核心底气来自于国内消费趋势的企稳、关税压力的阶段性缓解,以及电商领域价格战恶性内卷的降温。
富兰克林邓普顿 (Franklin Templeton): 给出更为乐观的预测,认为A股目前的市场共识盈利增速在 15% 附近。其主要的底层逻辑是国内“反内卷”政策正在显著提高企业的利润率,同时AI应用的大规模落地正在驱动数据中心和电力基础设施的盈利爆发。
摩根士丹利 (Morgan Stanley): 态度相对审慎,其亚洲经济展望团队认为2026年是“稳健而非爆发的一年”,预计整体盈利增长在 6% 左右,更看好研发驱动型(AI、智能制造、机器人)以及高质量派息红利资产。
2. 国内顶尖券商研究所
中金公司 (CICC): 中金策略团队分析指出,随着A股估值大修复完成,基本面的重要性大幅提升。预测 2026年全A(全体A股)盈利增速约在 4.7% 附近,而全A非金融(剔除金融股)的盈利增速有望显著提升至 8.2% 左右。
华泰证券 (Huatai Securities): 策略首席分析师同样维持乐观态度。他指出信用周期回暖和企业订单等前瞻指标指引着新一轮库存周期的启动。在供给侧改革和“反内卷”政策落地推动下,上市公司尤其是中高端制造业的利润率将在2026年中期迎来大面积修复。
广发证券 (GF Securities): 策略团队通过对最新中报及季报的挖掘指出,A股总量收入与利润增速已实现持续提速。其判断 A股非金融企业全年的利润增速有望维持在 15% 以上,并且已经观察到除AI核心公司外,其余大量A股上市公司的ROE(净资产收益率)结束下滑、企稳回升。
二) 核心指数预估 EPS(每股盈余)趋势
根据权威宏观经济数据平台 MacroMicro 财经M平方 追踪的市场一致预期:
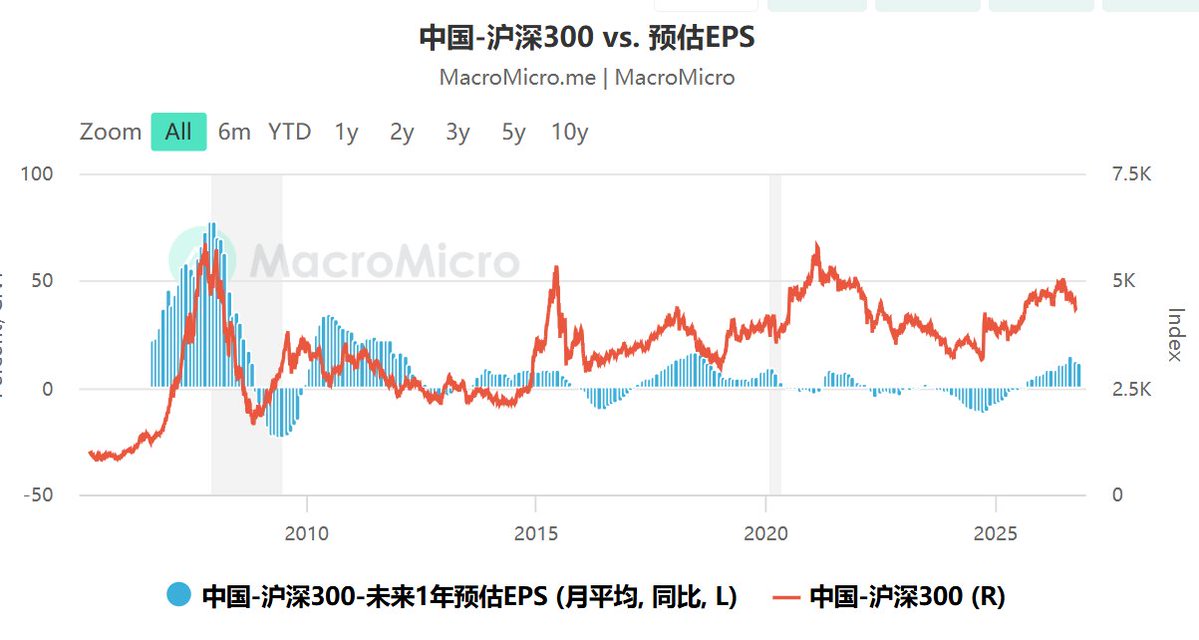
沪深300未来1年预估EPS增速: 维持在 11.64% - 12.54% 的双位数同比区间。
对比历史: 沪深300在2025年可比口径下的全年净利润增速仅为 1.99%(由于受当时单四季度-11.5%的十年最弱四季度利润拖累)。最新数据已经证实,A股最核心的300家蓝筹资产正在彻底摆脱“低速蜗行”,迎来了11%以上的V型盈利修复。
三) 结构性盈利亮点行业判断
权威信源普遍认为,后市A股的盈利变化不会是各板块齐头并进,而是呈现出极其强烈的结构性分化:
非银金融与证券业(高弹性先锋): 受到市场回暖及成交量放大的自营投资驱动,上市券商群体已率先展现了极高的业绩弹性。根据最新财报,43家上市券商营收与净利润分别大增 44.8% 和 49.07%,中信、国泰海通等头部利润全部跨入“百亿俱乐部”。这部分利润在后市由于基数和新业务培育,仍将维持相对高位。
非金融中高端制造与出海(核心支柱): 中金、华泰、富兰克林邓普顿等国内外机构普遍将目光锁定于消费电子、电力设备(全球数据中心需求驱动)以及创新药出海。例如国内创新药巨头对外授权(Licensing-out)频繁爆发,其平台化全球战略合作为后市现金流和归母净利润的持续增厚提供了坚实基础。
传统内需消费: 随着以 美的集团 为代表的消费及ToB双曲线行业龙头在关税波动和产能调整下依然通过本地化自营实现双位数增长,富兰克林邓普顿等机构预计后市A股中部分优秀的消费选择性行业甚至可能展现出高达 35% 的强劲盈利弹性。
总结而言: 权威机构的一致共识是,A股后市的上市公司盈利不再是“概念炒作”,而是进入了靠**“非金融企业8%~15%的真金白银利润增速”**去消化当前估值的关键长跑期。
本文只提供数据,结论由你来下,你怎么看?
评论
请 登录 或 注册 后参与评论。