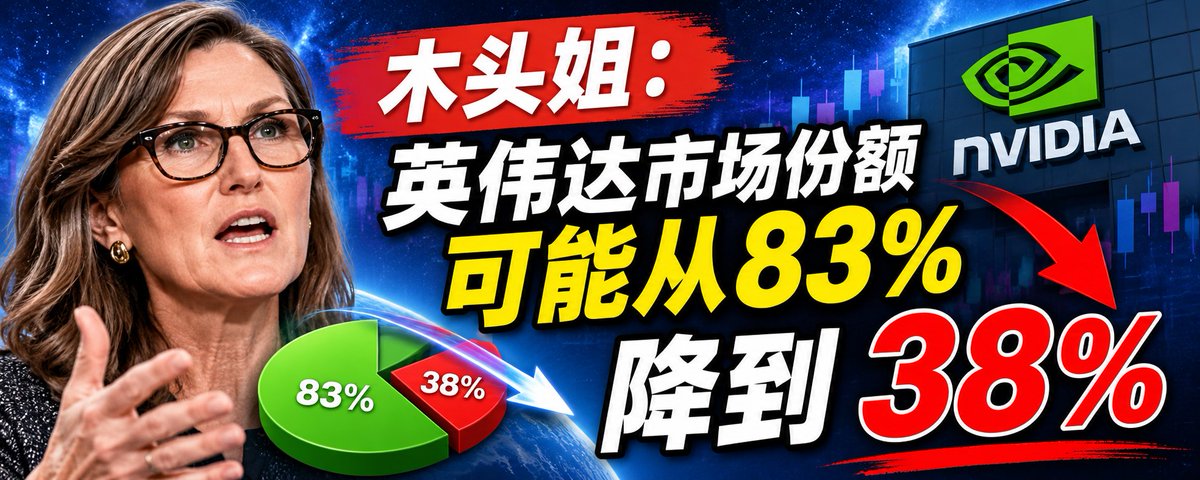
木头姐 Cathie Wood:“英伟达市场份额可能从83% 降到 38%”
在雅虎财经访谈中,木头姐谈论英伟达的接班、持仓与回报情景,并回应了新云服务商的融资风险,内容不仅涉及英伟达,也涉及产业链其它公司,其观点仅代表个人,但或许值得参考。采访录于黄仁勋离职消息公布前不久,以
来源声明:本文由 @LMDFinance 首发于 X,本站转载仅供学习交流,不构成投资建议。
在雅虎财经访谈中,木头姐谈论英伟达的接班、持仓与回报情景,并回应了新云服务商的融资风险,内容不仅涉及英伟达,也涉及产业链其它公司,其观点仅代表个人,但或许值得参考。采访录于黄仁勋离职消息公布前不久,以下是采访音频转录:
PART 01“五年预期”
迪尔德丽·博萨
今天早些时候,我采访了科技投资人、ARK Invest 首席执行官凯茜·伍德。采访是在今天上午,英伟达 CEO 黄仁勋宣布离职的消息传来之前,就在那之前不久。她来到 Yahoo Finance Invest,谈英伟达的未来,以及这一变化对 AI 投资意味着什么。
凯茜·伍德
黄仁勋显然是推动英伟达的一股强大力量。从英伟达上市起,我就在关注他。早在上世纪九十年代末,他就有了这样的眼光,比大多数人更早理解这场 AI 革命有多深远,会触及、改变多少行业。
但这个行业还有其他强大的推动者。马斯克也表达过招揽之意,称那会是他的荣幸。特斯拉实际上已经启动 Terafab 项目,为太空计算提供算力。地面上有这么多困难,太空是我们正在走向的方向。
所以,我不认为这股发展势头会停下来。马斯克有远见,理解 AI 的方向;OpenAI 和 Anthropic 也在大力推动它。去年这个时候,Anthropic 的年化收入规模是 90 亿美元,到今年年底,可能就达到 1000 亿美元。
再冷静一点,从分析的角度看,我们本来就假设英伟达会丢失市场份额。它目前在 GPU 市场的份额大约是 83%,我们原本预计,它会把一部分份额让给特斯拉的 Terafab、博通,以及不需要高带宽内存的 Cerebras 等公司。我们假设它的份额会降到 49%,在这个假设下,对未来五年的复合年回报率预期仍然很高。
如果把份额假设进一步降到 38%,我们预计的未来五年复合年回报率,就会从百分之五十多降到 25%。所以,我们要先消化这次冲击,看看新领导者是谁。推动英伟达向前的,不会只有这个人。既有特斯拉、Terafab 这样的竞争者,也有 Anthropic 和 OpenAI 这些高度依赖英伟达、不断突破技术边界的客户。
我认为,份额流失更多还是来自我们原本就预期会出现的竞争。实际上,我们最近还把五年后的份额假设上调到了大约 53%,因为马斯克说,SpaceX 的轨道计算将采用英伟达。
迪尔德丽·博萨
你的意思是,现在这个判断变了?你要下调预测吗?
凯茜·伍德
我们只是在做情景测试。英伟达大概已经规划好了未来五年的路线图,所以我们认为,把份额从 83% 降到 38%,是一个非常保守的假设。即便如此,我们的模型仍然给出 25% 的复合年回报率。
再说持仓比例。我们有一套评分体系,第一项就是人员、管理和文化。所以,要看看他们会找谁来。公司文化中,可能有一些我们之前不了解的东西。新领导者上任后,英伟达必须在这方面以更高的标准要求自己。
PART 02“谁来接班”
迪尔德丽·博萨
现在感觉每个小时都有新的消息。你觉得有人能接过这个职位、带领英伟达吗?你刚刚提到 SpaceX、Anthropic、OpenAI,这些公司的增长速度都很惊人。
但英伟达在整个 AI 投资热潮中的位置很特殊,恐怕不是说替代就能替代的。即便是定制 AI 芯片,也需要时间。所以,短期内,这对整个 AI 市场会有什么影响?
凯茜·伍德
这些年我一直看黄仁勋的演讲。他的照片、他的形象到处都是,很多内容都围绕着他,像一场“黄仁勋个人秀”,连机器人上都是他的脸。
但我敢说,英伟达内部一定有一群他非常依赖的人,其中也一定有人能带队。那个人会有同样强的个人影响力吗?可能不会。那些想成为台前核心、想拥有那种影响力的人,可能早就离开英伟达了。
不过,我的判断是,公司内部有一批实力非常强的人。否则,英伟达不可能走到今天。
PART 03“真实持仓”
迪尔德丽·博萨
我相信有。毕竟有六十个人直接向他汇报,这个数字很惊人。但我问过的一些人还是很怀疑。你认识他,他是个工作狂,什么事都盯着,既懂营销,技术又很强,也是公司的代表人物。
那你现在怎么做?你持有多少英伟达?准备怎样处理这些持仓?
凯茜·伍德
说实话,我们不太看基准指数,而是根据自己对未来的判断来决定仓位。我记得,我们旗舰基金里英伟达的仓位大概是 3.4%。昨天我不在,所以这里说的是大约的数字。
如果看标普 500 和纳斯达克 100 相关指数,这个比例更接近 7%、8%,我记得某个基准甚至是 12%。我们的仓位远没有那么高。我这次才特意去看了基准,因为我想知道,今天其他投资者会是什么感受。
那些按照基准来管理组合的人,可能持有了比自己真正想要的更多的英伟达,但他们必须跟着基准走。
迪尔德丽·博萨
所以,你一直低配英伟达。现在对你来说是买入机会,还是会再卖掉一些?
凯茜·伍德
我们最近一直在买,原因是 SpaceX 那笔交易。
但人员、管理和文化是我们评分的一部分,所以我脑子里一直有个疑问:这不能只是“黄仁勋个人秀”。每次他上台,我都觉得,他应该把其他人也介绍出来。
不过,英伟达能做到今天这样,他背后一定有一批很强的工程师。他们擅长营销吗?可能不擅长,所以他们愿意留在自己的位置上,让他去做这些事。我非常相信,这家公司有出色的人才。那一直是很多人梦寐以求的工作。
PART 04“新云需求”
迪尔德丽·博萨
我们再谈谈其他 AI 投资。最近几周波动很大,很多担忧都集中在新兴 AI 云服务商和它们的融资上。CoreWeave 这周发布的业绩,缓解了其中一些担忧。你现在怎么看这些新云服务商?
凯茜·伍德
CoreWeave 发布业绩后,我们昨天和它的高管团队聊了聊。这是一支很出色的管理团队。考虑到外面的各种风险,他们坚持让客户预付款。
我们问的一个关键问题是:通常客户愿意预付,就会得到折扣,对吧?结果现在没有折扣了。几年前还有,现在没有了。为什么?因为需求太旺盛,也因为 CoreWeave 做得足够好。
光是这一点,就让我们放心了很多。即使数据中心没法建在亚利桑那州或者得克萨斯州,也会建在别的地方。CoreWeave 还强调,它的战略是面向全球的。我相信,大选年的那些言论,促使它更快进入其他市场;他们已经准备了一年。所以,我们得小心,不要丢掉创新优势。
迪尔德丽·博萨
如果不能在美国建设,你说的其他市场具体是哪里?
凯茜·伍德
这个问题上,我当时应该听得再仔细一点。让我意外的是,他们强调全球布局的力度,以及反复提到这件事的次数。
我昨天问他们,这是不是意味着你们正在加快这一战略?他们没有明确说是,也没有说不是。但他们想成为一家全球性的云服务商,给现有的全球云厂商带来更多竞争。我们需要这些算力。
PART 05“算力分配”
迪尔德丽·博萨
这又回到黄仁勋的问题上了。他有很强的影响力,也参与扶持了这些新云服务商。他可以决定谁能拿到 GPU,进而提供大家都在争取的算力。
你担不担心,他离开后,新管理层改变分配方式,让这些新云服务商拿不到所需的 GPU?
凯茜·伍德
关系在任何生意里都很重要,这一点没有疑问。但从新云服务商的能力看,只有两家拿到了白金级评级,分别是 CoreWeave 和 Nebius。具体评级机构的名字,我可能记错了。
无论接下来发生什么,需求都非常强。我刚才给了你一个很重要的信号:这些需求巨大的公司,愿意为未来几年的服务预付款,却拿不到折扣。
PART 06“融资风险”
迪尔德丽·博萨
预付款确实能缓解市场的一些紧张情绪。但我们几周前也聊过这个问题:未来的不确定性很大。过去几周,市场尤其是信贷市场的波动,就反映了这种担忧。
需求可以很旺盛,融资也仍然可能出问题。这些公司今天就要花掉巨额资金,而收入几年后才会进来。你觉得,它们能承受多长时间的延误,或者多大程度的技术变化?我知道你看的是长期。
凯茜·伍德
我认为,短期内更大的风险一直是信贷市场,这个我们上次应该也谈过。
传统股票投资者的组合和基准指数联系得很紧。他们也会看未来,但更多时间还是花在企业当下的情况上,不像我们把投资看得那么长远。债券市场就更是如此。
科技行业过去通常不依赖债券市场,为什么?因为主要是软件在推动。一个迅速普及的应用,不需要太多资本开支,就可以带来大量现金流。
迪尔德丽·博萨
所以,这种变化让你担心吗?
凯茜·伍德
现在,我们要依赖债券市场,而那里可能连科技分析师都没有,更不用说有前瞻眼光的科技分析师。这必须改变,我也相信会改变,因为这关系到我们的竞争力,太重要了。
我觉得,那些付钱请评级机构给债务评级的公司,会向这些机构施加很大的压力。评级的钱可是这些公司付的。
迪尔德丽·博萨
你说的是全球最大的那些公司吗?你的担忧也包括那些正在发债的大型云厂商和科技巨头,还是主要针对规模更小、现金流更少、借债风险更高的公司?
凯茜·伍德
我觉得债券市场理解那些大型云厂商,但也经历了一次冲击:这些公司过去有大量自由现金流,根本不需要借助债券市场,现在却变成了自由现金流为负。所以,债券市场的分析能力必须大幅提高。
迪尔德丽·博萨
这会改变你的判断吗?
凯茜·伍德
不会。CoreWeave 这件事让我们学到了很多。结合后来了解到的所有情况,之前债券市场对 CoreWeave 的反应,说明甚至证实了:债市当时并没有弄明白情况,现在有点尴尬。
我们做股票研究和组合管理,当时知道预付款这些情况,但还是想:等等,信用违约掉期的信号、不断攀升的收益率,是不是不该忽视?尤其当时整个债券市场还有所改善。
所以,我们确实稍微降低了 CoreWeave 仓位中的风险。很高兴,降得不多,只是一点点。我们根据债市发出的信号做了小幅调整。但以后,我们不会再像过去那样相信债市的信号了。
PART 07“上市估值”
迪尔德丽·博萨
最后一个问题,下周会很忙。Anthropic 要上市了,你怎么看这家规模庞大的未上市公司?我知道你既持有未上市公司的股份,也买上市公司的股票。对这次上市,以及你自己的持股,你怎么考虑?
凯茜·伍德
我们的风险投资基金 ARKVX 持有 Anthropic,它一直是这只基金表现最好的投资。我们在 2023 年初、基金成立不久后就投了进去,一直密切关注它。
虽然我们已经做了大量研究,也有获取公司信息的权利,但在 S-1 招股文件里看到它的毛利率达到 85%,以及它有 75% 的支出用于 AI 训练,还是让我们的信心大幅上升。训练本身不产生收入,推理才产生收入,而它有 75% 的钱花在训练上。
我们原本以为,它会以 2 万亿美元的估值上市。现在看,1.4 万亿美元可能更接近实际水平。信不信由你,我们觉得这是一个相当合理的估值。
迪尔德丽·博萨
那一年之后呢?你觉得它会值多少?你们的模型是怎么算的?
凯茜·伍德
我们原本就认为,接近 2 万亿美元的估值是可以论证的,我就说到这里。
Anthropic 的势头很强。不过,我们也认为 OpenAI 正在积聚一些新的势头,所以会密切关注。市场对这两家公司、对它们各自模型的需求,都非常大。
迪尔德丽·博萨
凯茜,谢谢你抽出时间,很高兴见到你。
凯茜·伍德
也祝贺你在 Yahoo Finance 的新节目。
迪尔德丽·博萨
非常感谢。谢谢你,凯茜。
评论
请 登录 或 注册 后参与评论。